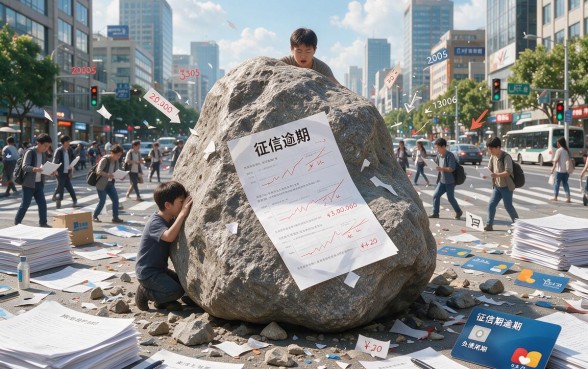
目前的社会中,征信逾期以及负债的问题已经成为了很多人心里的一块大石头。特别是那些征信报告上有逾期记录并且负债较高的群体,在申请贷款或者办理信用卡的时候会感到非常为难。面对市场上各种各样的金融机构,究竟哪个更容易被批准呢?这不仅仅涉及到个人的经济情况,还关系到法律、监管和道德等多方面的问题。今天我们将会对上述问题进行详细的讨论,并且从不同的角度来进行剖析,希望能够给大家提供一些有用的建议。
从法律和监管的角度看,逾期和负债之间的界限是什么?
首先我们要清楚的是征信逾期以及负债高的问题,在法律层面上是有明确规定的内容的。按照《中华人民共和国民法典》中的相关规定,逾期还款是违约行为之一,而高负债又会被认为存在一定的信用风险。除了保护金融机构自身利益之外,这也是为了保证金融市场健康有序地发展。所以各个金融机构在发放贷款的时候都会严格按照相关法律法规来进行操作,并不会因为一些所谓的“捷径”就降低对申请人的审查要求。
监管部门比如中国人民银行、银保监会等对于金融机构的审批程序都有很严苛的规定,在给客户发放贷款的时候要进行全面的风险分析,并不是只凭一些表面上的理由就可以轻易批准的。因此凡是宣称可以不用查征信、即使负债很高也可以通过审核的公司都是违法或者诈骗的行为。
从道德和风险的角度看,逾期问题所涉及的道德问题以及如何进行风险控制
从道德的角度看,征信逾期既属于法律问题又涉及信用问题,在社会交往中它是人们相互信任的基础之一,如果出现失信行为就会给个人带来诸多不利后果,比如无法获得贷款、租房难、找工作困难等等。所以除了要解决眼前的问题之外还要注意修复自己的信用状况以防止以后再发生类似的情况。
从风险的角度看,高负债、逾期记录等都会加大违约的可能性。银行在发放贷款的时候会用各种各样的风险评价工具去判断借款人的还款能力。如果借款人负债过多或者有逾期的情况出现的话,那么银行就会觉得他的还款能力不够好而拒绝放贷。所以那些说可以接受高负债的人群的平台很可能就是提高了利率或者其他附加条件来抵消掉这些风险,并且最后会让借款人陷入更大的债务危机中去。
从心理学和知识图谱的角度看:逾期所造成的影响以及知识储备
逾期以及负债所造成的后果除了会对个人的经济状况造成影响之外,也会给人们带来巨大的心理负担。很多人在遇到这样的情况之后会产生焦虑、迷茫甚至是绝望的情绪,在此情况下人们的判断力会变差,并且可能会采取一些不理性的行为来应对危机,比如盲目借钱或者逃避债务等等。所以除了要解决好经济方面的问题外,还需要注意心理健康问题。
从知识图谱的角度看,要弄清楚征信系统的工作原理、逾期记录的作用以及负债管理的方法等等都是很重要的。比如,在征信报告里有逾期记录一般会被保存五年左右的时间,并不是说过了五年之后就不用再还了。在这五年的期间内我们要用积极地还款的方式来慢慢改善自己的信用状况。另外对于各种各样的贷款产品、还款方式和利息计算方式也有所认识的话可以更好的做决定。
动态评分和风控原理:逾期后的动态评价以及风控系统
现在的金融机构在审核贷款的时候一般都会用到一个动态评分系统来判断是否放贷给申请人。该系统的运作方式是根据申请人的最新信息来进行打分的,比如收入情况、开支状况、负债程度以及是否有过逾期还款的历史等等。因此即便是曾经出现过逾期行为的人,在提交贷款申请之后如果能够及时偿还所有的欠款并且拥有稳定的工作和收入的话,也还是有可能被批准放贷的。
风控就是金融机枓批贷的基础,它主要依靠各种手段对借款人的信用风险进行评判,比如信用分、收入证明、负债比等等。如果借款人负债过多或者有逾期历史的话,那么风控系统就会判定该人存在较高的风险,并且不会批准贷款申请。所以那些说可以接受高负债的人群的平台,很可能是因为简化了审核程序、降低了风控门槛而招徕顾客的,这样的行为既违反了相关规定又会给用户带来更大的经济负担。
实际操作方案:对于逾期问题所采取的办法以及如何提出贷款申请的方法
对于征信逾期以及负债较高的情况,我们要有一个合理的解决办法。第一要件就是对自己目前所处的财务状况有一个清晰的认识,即所有的债务、收入、支出等等都要弄清楚。第二步是根据实际情况来拟定一份还款计划,并且按照这个计划去偿还所有的欠款,在此期间也可以请专业人士帮忙出谋划策。
在申请贷款的时候可以采用一些方法来提高通过的概率,比如选择逾期记录和负债的要求比较低的平台,比如说一些互联网金融平台,并且要准备好充足的收入证明以及财产证明等等资料给到银行去审核自己的还款能力。但是这些小技巧并不能起到决定性的作用,在最后还是要看个人的信用情况以及还款能力。
逾期和负债问题的解决办法
小明是一名新入职的员工,在工作中发生了一些意外导致自己的征信报告上有逾期记录并且负债较多,在申请贷款的时候遇到了很大的困难。之后经过向专业的财务顾问请教后制定了一份详细的还款计划,并且逐渐偿还了所有的债务,在此期间他也利用一些互联网金融平台获得了一笔贷款。该事例说明即便是有逾期记录的情况下,只要积极应对并采取合适的办法也可以解决相关问题。
问答部分:常见的问题已经回答完毕
问:如果有逾期记录的话,还可以去申请贷款吗?
答:即使有逾期记录,在一定条件下也可以获得贷款。主要靠的是要拿出足够的收入证明和资产证明来说明自己有能力偿还债务。另外还可以找一些对于逾期不怎么在意的机构去尝试一下。
问:负债过高会阻碍贷款申请吗?
答:负债率高的情况下,贷款申请就会被拒掉。银行在审核贷款的时候会对借款人进行负债比值的判断,如果负债过大,则会被认为还款能力不够而拒绝放贷。所以在提出贷款请求之前最好先偿还一部分不必要的债务以降低负债率。
问:怎样才能消除征信逾期记录呢?
答:修复征信逾期记录要花时间、费精力。第一步是把所有的逾期欠款都还上,并且继续保持良好的还款习惯。经过一段时间之后,逾期记录就会慢慢消退,在五年的期限过后就不再出现在征信报告里了。在此期间也可以找一些专业化的信用修复公司来帮助自己制定出一套合理的修复计划。
重要提醒:
不要轻易相信没有经过征信审核、负债率很高也可以通过的宣传语,因为这很有可能是违法或者诈骗的行为。
在申请贷款的时候要找的是合法合规的金融机构,不能掉进非法放贷者的圈套里去。
对于逾期以及负债的问题上要保持冷静,并且要用正确的办法去解决它,不能随便借钱或者逃避债务这样的不合理的行为。
4. 学习有关金融的知识,知道什么是信用报告系统以及逾期之后会产生什么样的后果,并且掌握好自己的财务状况。
5、在遇到困难的时候要找专业的财务顾问或者信用修复公司来帮助自己想出更好的解决办法。