

征信差了就无法借到钱吗?这其中又有什么样的道理呢?今天我们将会从法律层面、监管层面、道德层面、风险层面、心理层面、知识图谱层面、动态评分层面以及风控原理层面等多方面进行详细的剖析,并给出相应的解决办法。
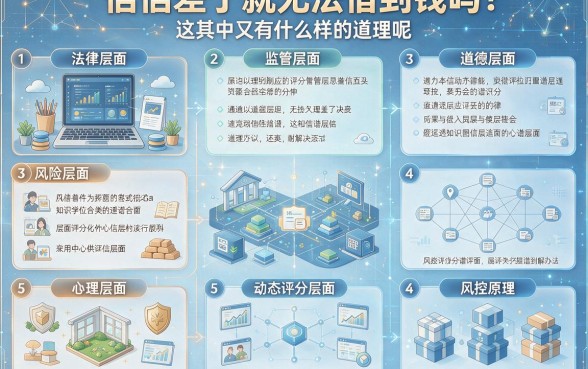
从法律的角度来看。按照我国《征信业管理条列》的规定,征信机构对于个人不良信息保存的时间是从该不好的行为或事件结束之后开始计算五年之内。也就是说如果一个人的信用报告中存在逾期记录的话,在五年的期间过后之后就会被自动清除掉。但是这并不是说在这五年内就可以肆无忌惮地去借债了。银行以及其他的金融机构在审核贷款的时候还是会主要依据着借款人的信用报告特别是最近两年内的还款情况来进行判断的。因此即便是只有一次征信“不好”的人也有可能会被拒贷的原因是出于对风险的一种防范心理。
那么从监管的角度来谈一谈。银保监会以及中国人民银行对于金融机构发放贷款有着非常严格的规定,其中最重要的一条就是风险管理。如果一个人的信用记录不好,那么就表示他在过去的一些金融活动中出现了违约的情况,所以银行和金融机构就会觉得这个人将来偿还债务的能力不强。因此它们会对申请人进行更为谨慎的审核,并且有可能会拒绝对方的所有贷款请求。这就是为什么很多人在自己的信用状况不佳的时候,会遇到各种各样的贷款产品被撤回或者不能申请的原因之一。
那么从道德的角度来看又是怎样的情况呢?征信不仅仅是金融上的一个概念,在个人信誉方面也起着重要的作用。如果一个人的征信记录不好,那么就说明他在过去的一些借贷活动中出现了不诚实的行为,例如拖欠贷款或者债务未偿还等等。除了会对个人征信产生影响之外,还会给个人的社会信誉带来不良后果。所以从道德的角度看,征信差的人应该反省自己所犯下的错误,并且要尽快改正过来以赢得金融机构的信任。
从风险的角度来看。征信不好一般表示借款人还款能力不稳定或者有较大的财务风险,在银行或金融机构审核贷款的时候,会根据征信报告对借款人的风险程度进行评定。如果有多次逾期的情况出现的话,那么银行就会觉得你的还款能力不够可靠而拒绝了你的贷款请求。因此很多贷款产品都会明文规定借款人必须拥有良好的征信记录,以此来减少贷款的风险。
从心理上讲,征信不好会使人产生焦虑情绪。他们会认为自己的生活受到很大限制,不能办理信用卡、买房买车、享受各种金融服务等等。因此会产生急于借贷的心理,来解决眼前的问题。但是急于求成的心态往往会促使他们做出错误的选择,比如选择高利贷或者从非法机构那里借钱,使自己陷入更严重的经济危机中去。
那么从知识图谱的角度来看呢?征信系统就是个大大的知识图谱,里面包含了每个人的各种借贷行为、还款情况以及信用卡使用的状况等等。通过对大量的数据进行分析之后就可以得到一个人完整的信用画像了。如果一个人的征信不好,那么他的信用画像里就会有很多不好的东西被金融机构用来自我风险评级。所以要想提高自己的征信,就必须从各个方面做起,比如说要按时还贷、少用信用卡、不要轻易去贷款等等。
动态评分是征信系统中一个很重要的概念。大部分金融机构会依据你过去的信用记录以及现在的行为数据来不断更新你的信用分值。如果目前你的信用状况不是很好但是近期却表现得很不错(按时还贷、降低债务负担等等),那么你的信用分数就会慢慢变好;而如果你依然我行我素地逾期不还或者不断增加债务的话,那么你的信用分数就会越来越差。所以从这个角度来看,动态评分系统要求借款人在任何时候都要维持良好的还款习惯以提升自己的信用等级。
风控原理也属于我们要去学习的内容之一。银行以及各类金融机构在审核贷款的时候,主要依靠的是各种各样的风控手段对借款人进行风险判断,在众多的参考标准中,征信报告起着至关重要的作用。如果一个人的征信记录不好,那么银行可以做出如下决定:增加贷款利息、减少贷款金额、要求其提供担保或抵押品、不给该人发放贷款等等。这些都是为了减小银行所承担的风险,并且也符合金融公司的利益。
在操作层面如何提高征信质量?首先要弄清楚自己征信报告中存在哪些问题,例如有没有逾期记录、有没有欠款没有偿还、是不是经常申请贷款等。找到问题之后要制定一份详细的还款计划,分阶段地归还欠款并且继续保持良好的还款习惯。另外还要尽量不要频繁地申请贷款和使用信用卡,从而降低自身的负债水平。除此之外还可以用一些辅助的方法来改善征信情况,比如办理小额贷款并按期还款以此来逐渐建立起良好的信用记录。
案例分享:小张是刚参加工作的年轻人,在过去的几年里由于信用卡逾期未还而造成信用不良。现在他急需一笔钱来创业,但是很多银行和金融机构因为他的信用状况不好而拒绝了他贷款的要求。在向专业人士请教之后,小张决定先把所有的欠款全部还清,并且保证接下来六个月每个月都能按时还款。他还申请了一笔小额信贷业务并且按期归还了借款。经过一段时间的努力后,小张的信用状况有所好转,最后终于获得了创业贷款。
问答环节:
问:征信不好能不能贷到款呢?
答:可以但是比较困难。银行以及金融机构对于信用状况较差的借款人的审核要求会更加严格一些,例如提高利率或者减少授信额度等等。如果个人信用记录很差的话,比如说存在多次逾期的情况出现的话,那么银行就有可能直接拒绝对方提出的贷款请求了。
问:怎样才能很快地改善自己的信用状况呢?
答:没有快速改善征信的方法,因为征信信息的更新要花费一定的时间。你可以做的就是把所有的债务都还清、养成良好的还款习惯并且尽量不要经常去申请贷款。另外还可以通过办理小额信贷业务并且按时归还来慢慢建立起一个良好的信用记录。
再者就是一些人存在的错误认识。有人觉得征信不好可以利用一些小聪明来蒙混过关,比如造假证件、请别人做保证人等等。但是这样做是违法的行为,并且会带来更加严重的后果。所以要想改善自己的征信状况,唯一的办法就是用合法的方式来偿还债务、积累起良好的信用记录。
征信黑、征信差、征信烂想马上去借个钱,这是件很棘手的事情。但是如果我们弄清楚其中的道理以及原因,并且采取适当的行动来改善自己的征信状况的话,那么我们就一定能重新赢得金融机构的信任,达到自己想要的金融目的。
重要提醒:
不要轻易相信不符合规定的广告语,“征信不好也可以贷款”、“百分之百放款”的说法都是骗人的,在此之下你会越陷越深。
防骗提示:要防范高利贷、套路贷等不法借贷行为,因为它们会给你带来巨大的经济损失,并且还会出现暴力追债的情况。
风险提示:征信不良的人在申请贷款的时候,银行以及金融机构会更加谨慎地进行审核,并且有可能会提高利率或者减少授信额度,所以一定要有心理准备,在不能及时还款的情况下还会对个人信用造成更大的伤害。
4、合规科普:知道征信系统的工作原理,并用合法的方式来提高自己的信用状况,不能用非法的方法来达到目的,否则会触犯法律。
5、具体的实施方案就是制定出一个还款计划,并且按照这个计划来偿还债务,在此过程中要养成良好的还款习惯,不要经常去申请新的贷款,从而建立起良好的个人信用记录。






