

最近总有人问我关于微信上有自称可以借钱给征信逾期的人的公众号的事情,到底是真还是假?其实这个问题要分步骤来回答,并不是只看广告词就可以相信的。我们需要从法律、监管、道德、风险、心理、知识图谱、动态评分、风控原理以及实际操作方案等多方面去分析,才能弄清楚其中的道理。
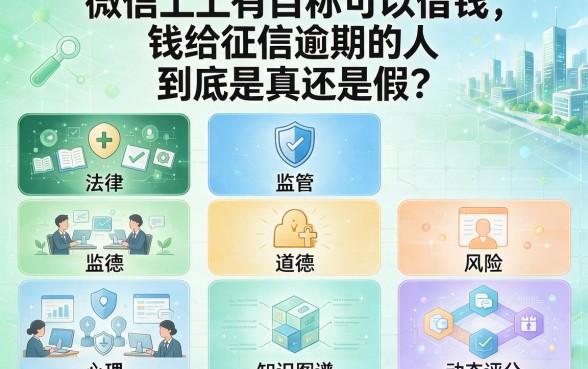
从法律的角度看,逾期是什么意思以及会产生什么样的结果
征信逾期并不是一个空洞的概念,在《征信业管理条例》中对于个人信用报告中的逾期信息也作为金融机构判断一个人信用情况的一个重要参考标准存在,并且一旦形成之后就很难被消除。例如你的信用卡出现逾期的情况,那么银行在上报给征信系统的那一刻起就会留下这样的记录并且会一直保存到五年之后才会自动删除。所以那些声称“即使有征信逾期也可以贷款”的人或者是故意胡言乱语的人或者是想用文字来欺骗人的人都可以一概而论了。
另外,《刑法》第一百九十六条也规定了信用卡恶意透支达到一定数额会构成信用卡诈骗罪,一些公众号如果诱导用户逾期的话就有可能违法。去年上海市就有一个例子,一家贷款公司利用用户的逾期行为来提出所谓的解决办法,并因此被判犯有非法经营罪。
从监管的角度来看,在穿透式监管之下,合规边界是什么?
银保监会、网信办对于互联网借贷行业的监管力度越来越大,《关于进一步规范金融营销行为的通知》中也明确规定不能用虚假信息来宣传逾期贷款。微信平台自身也存在一定的风险控制措施,一些违规的公众号或者是利用了监管漏洞,或者是故意规避法律。
监管穿透的本质就是“实质大于形式”。即使公众号没有明目张胆地说“不查征信”,但是用各种手段来掩盖逾期记录的行为也是违法的。例如曾经有一家平台宣称可以给征信黑名单的人放贷,最后因为违反了相关规定而受到了监管部门的批评,并且被罚了五十万。
道德难题:即眼前的利益和长远的责任
从道德的角度来看,这样的宣传行为是用用户的长远信誉来换取眼前的业绩。征信记录所涉及的问题并不仅仅局限于贷款,在找工作、租房子甚至是孩子上学等方面都会受到影响。去年在杭州就有一个年轻人因为轻信了“即使逾期也可以贷款”的虚假信息而使自己的个人信用遭到破坏,最后甚至连工作都没有找到,这样的损失是非常严重的。
另外一些公众号的背后就是“大数据杀熟”,它们获取到用户的逾期记录之后,并没有给用户提供正规的贷款服务,而是把这些信息卖给了催收公司或者不良中介。这样的数据倒卖行为是不道德且违法的行为。
风险分析:表面上看是优惠,其实存在很多个坑
所谓的“不用查征信”的贷款其实存在很多问题,其中一种就是高利贷陷阱。按照《中华人民共和国民法典》第六百七十条规定,借款合同中的利息不能超过同期贷款市场报价利率四倍,但是有的平台会采用“砍头息”、“服务费”等手段来提高利率,使得实际年化利率达到三十几甚至更高。
第二类就是所谓的“连环贷”骗局了,在办理了所谓的“征信修复贷款”的时候就会被收取几百到上千不等的服务费用,并且还会不断有各种各样的借口来让你继续借贷下去,最后掉入了债务陷阱之中。在佛山市就有一位消费者因为这个原因而背负起了五十余万的债务。
第三种就是个人隐私泄露的风险,在公众号上填写资料的时候除了基本的信息之外还会被要求输入身份证号、银行卡号以及面部识别等敏感的数据,如果这些信息泄露出去的话将会造成无法估量的危害。
心理战:用认知偏差来进行市场营销
这样的公众号很懂用户的心理,“不看征信”正好戳到了用户的痛处,符合心理学中的“确认偏差”,即人们更愿意相信能够证实自己想法的信息。
最巧妙的地方就是利用了“锚定效应”。首先设定一个很低的起始借款额,然后用分期付款、延后还款等方式让用户不断地增加贷款。一项调查表明,这样的用户平均借款额为第一次申请时的3.2倍。
知识图谱就是征信系统的工作机制
人们对于征信系统的运作方式了解得并不全面。中国人民银行征信中心所收集的信息涵盖了银行信贷记录、公用事业费用缴纳情况以及法院判决等内容,并且微信贷款公众号所宣称的“不用看征信”其实只意味着不会查看央行征信系统,但是它自身可能会有自己的评分体系。
一般情况下,这样的模型会考虑以下几个方面:一是手机使用的时长;二是社交活动的频率;三是消费行为的特点;四是设备使用的习惯。因此即使没有查询到央行征信记录,在微信的行为数据也会被用来做判断。据某科技公司的内部资料表明,用这种方式来决定是否放款的人数要比传统的银行多出将近四成。
动态评分背后所用到的算法黑箱
没有用到征信系统的平台一般都有自己的评分体系,该体系多为机器学习和人工判断相结合的方式得出结果,例如根据你使用微信支付的情况、社交活跃程度以及朋友圈点赞情况等来进行信用风险评价。
但是这样的判断是有问题的,在2019年的时候,深圳市的一个平台就是因为算法歧视而被起诉了,原因是该系统的某些职业群体被设置成了隐形门槛。更为可怕的是,这些算法还存在着“正向反馈”的现象,即用户因为无法获得贷款而更加急切地去借贷,从而更容易被认定为高风险客户。
风控原理:正规公司的正确操作方式
正规金融机构的风险控制过程是什么样的?比如银行信用贷款的话,一般要经过以下几个步骤:第一、查询央行征信记录;第二、检查是否存在多头借贷的情况;第三、进行反欺诈核实;第四、核实收入情况。这几个步骤都是必不可少的。
而没有用到征信系统的平台,则有的用技术手段来遮掩征信查询痕迹,有的则用数据清洗的方法来修饰用户的个人信息。一位来自北京某银行的风险控制专家表示,在他们的工作中曾经遇到过很多依靠“养号”来制造出良好的信用记录的情况。
正确的做法是:对于逾期记录应该如何处理
如果真的存在逾期的情况的话,应该怎么处理呢?第一点就是不能相信所谓的“征信修复”的说法,《征信业务管理办法》中并没有提到过这样的东西,只有征信异议申请这一种方式可以使用。第二步则是通过一些合法的方式来改善自己的信用状况:一是要按时归还所有的欠款;二是要保持良好的还款习惯六个月以上;三是可以申请一张小额度的信用卡,并且用它来进行一系列的信用重建工作。
特别提示一下,央行征信中心官方网站为www.pbccrc.org.cn,凡是说可以进行“内部操作”的网站都属于诈骗行为,在去年广州市就有一位消费者因为相信了所谓的“征信修复”服务而损失了八万元人民币。
问答环节
问:假如我没有意识到自己的个人信息已经被这些公众号搜集到,应该怎样做呢?
答:用微信举报功能对违规内容进行标注,并且拨打12321网络举报受理电话。还要看自己的手机有没有装上不靠谱的应用程序,如果有必要的话就重装一下手机系统的软件吧。
问:公众号是如何得知我的逾期信息的呢?
答:主要的方式有以下几种:第一种是和征信查询机构进行合作;第二种是利用大数据爬虫技术来获得数据;第三种就是把信息提供给催收公司。以上的行为都存在违反个人隐私保护法律的风险。
问:我自己也需要贷款,但是因为征信问题无法获得银行贷款,请问有什么合法合规的方式可以解决呢?
答:可以采取如下方式之一:一是办理抵押贷款;二是找人做保证人;三是向银行询问有关信用修复的服务;四是申请小额扶贫贷款(如果符合要求的话)。要知道所有的正规贷款都要经过审查,并且没有百分之百的成功率。
公众号上的营销话术虽然很吸引人,但是里面有很多坑。要知道征信记录并不是固定不变的,只要采取正确的措施就可以进行修复。但是前提是你要识破那些“不管征信”的说法,并且选择合法途径来解决自己的问题。
重要提醒:
1、凡是声称可以不用看征信记录、不管有没有逾期的贷款信息,都属于违规宣传,并且有可能构成虚假广告罪;
2、遇到要先交纳“手续费”、“保证金”的贷款时,百分之百都是诈骗行为,马上停止一切联系;
3、正规贷款的年化利率不能超过24%,如果高于这个数值就不要接受;
4. 不要随便给公众号开通读取手机联系人、地理位置等功能;
如果遇到征信方面的纠纷的话,要到中国人民银行征信中心官方网站上进行投诉,不要让不法分子有机可乘。






