

最近经常可以在各种社交平台上或者私信中看到这样一条消息:黑户也可以获得大额贷款、秒批、无需抵押、不用查征信、联系XXX。看到这样的广告就会觉得心里一紧,这是在放纵自己啊!所谓“黑户”,就是指那些在银行征信系统中有严重的不良记录,并且被纳入了失信名单的人群。银行以及正规金融机构对于这类人都是避而远之的,但是却有一些所谓的“贷款中介”或者是“网络平台”打着旗号宣称可以帮他们拿到大额贷款。那么这里面究竟有什么猫腻呢?今天我们一起来扒一扒。
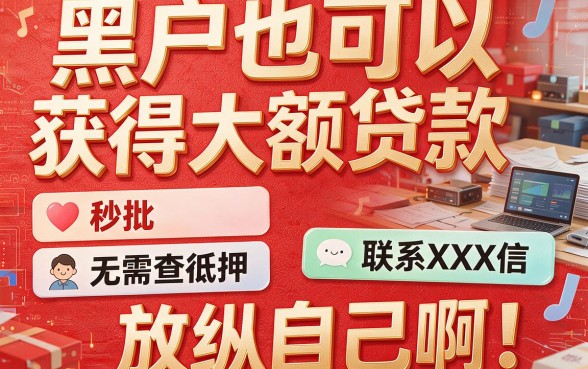
从法律的角度看所谓的“黑户大额贷款秒下”就是一种违法行为,“黑户”不符合法律规定的要求,所以任何合法合规的银行都不可能给这样的客户发放贷款。“黑户贷款”骗局也属于非法行为或者利用文字游戏来欺骗消费者,在此之前就有地方监管部门查办过一个以提供“黑户贷款”为名行骗的犯罪团伙,并且该团伙已经落入法网。
另外,在监管方面这样的宣传是违法的。中国人民银行、银保监会一再要求所有的贷款业务都要受到监管,并且不允许出现“无证驾驶”的情况。“口子”平台通常都没有金融许可证也没有工商登记,属于非法经营行为。一旦出现问题,借款人的合法权益很难得到保护。去年就有很多借款人表示自己被诱导安装了一个叫做“黑户贷款”的APP,不但没有拿到钱反而被扣除话费并且个人信息被盗用。监管部门对于这类平台打击力度很大但是仍然有人冒险去做。
从道德的角度来谈所谓的“黑户贷款”实际上就是对借款人的一种二次伤害。本来就是因为之前的一次失误或者是突发事件导致了信用记录不佳的人,在这些平台上不但得不到任何帮助,还会被他们利用自己的困难来进行诈骗。这是非常不道德的行为,并且已经涉嫌违法了。例如有一个朋友因为创业失败而成为了一个“黑户”,后来看到这样的广告之后就被一个中介骗走了五千块钱的服务费,并且没有拿到贷款还背上了一笔更大的债务。类似的事件层出不穷,令人感到十分痛心。
从风险角度来看一旦借款人的心理防线被攻破,“黑户贷款”就会给借款人带来很多风险。第一种就是财务上的风险,有的平台会收取很高的手续费或者以保证金、服务费等方式来骗钱,而借款人则成了“肉包子打狗——自找苦吃”。第二种就是法律上的风险,在这种情况下拿到的钱是没有法律保障的,并且有可能会被判定为非法所得。第三种情况是由于急需要用钱而被诱导签署了高利贷合同,之后利息之高让人难以接受,只好报警求助。第四种就是个人信息泄露的风险,这类平台一般都会要求用户提供身份证号、银行卡号以及人脸认证等敏感信息,一旦泄露将会造成不可估量的危害。
从心理上讲也是一个很大的问题由于“黑户”标签的存在使得人们已经处在一种焦虑、压力之下,所以他们迫切需要解决这个问题。“秒下贷款”的广告正好迎合了人们的这种心理,在他们心中种下了“找到了救命稻草”的想法。但是最后的结果却是越陷越深。一个年轻人因为网贷逾期成为“黑户”,看到广告之后怀着试一试的想法去联系了对方,结果被一步步地引诱进去,并没有解决问题,反而陷入更大的困境中。这样的心理陷阱要比经济损失更加让人恐惧。
在知识图谱中要弄清楚一些重要的问题首先介绍一下正规贷款的流程是什么样的呢?一般情况下,银行或者持牌金融机构的贷款流程如下:申请、审核、签约、放款、还款。在这个过程中要提交真实的有效证件、收入证明以及信用报告等等资料。但是由于“黑户”的原因使得他们的征信存在问题,所以不可能按照正常的程序来进行操作。那么什么是动态评分呢?正规的平台会根据借款人当前的数据来判断其风险大小,并不是固定不变地只看征信情况。“黑户贷款”的平台根本不做任何实质性的考察工作,只是在收集个人信息上做文章。
风控原理上正规金融机构的风险控制模型十分复杂,它包含了大数据、机器学习以及人工审核等多种手段来判断借款人的信用状况。例如,银行会利用征信系统、公安系统和税务系统的各种信息对借款人进行多重检验。但是,“黑户贷款”的公司所称的风险控制其实只是一些简单的表格,并且完全忽视了风险的存在。有的公司在宣传中声称自己不需要查看征信记录就可以放款给客户,而且没有提供任何工作的证据也可以获得批准,这样的说法显然是虚假的。
在实际操作方案中我们应当怎样做如果真的要贷款但是又存在征信问题的话怎么办呢?第一种方法就是不要相信那些打着“黑户贷款”旗号的虚假宣传,这是典型的骗局。第二种方式则是通过正规途径来进行“信用修复”,也就是按时偿还逾期欠款,并且继续保持良好的还款习惯,在一段时间之后征信信息就会有所改善。例如有一位朋友由于信用卡逾期而被列入了黑名单,后来他坚持了两年都没有再出现逾期的情况,征信状况也逐渐好转起来,在银行的帮助下成功获得了贷款。第三种情况就是在紧急时刻没有办法的情况下也可以采取一些合法的方式来解决资金短缺的问题,比如说向亲朋好友借钱或者申请小额度应急贷款(但是一定要注意利息)。
问答时间有人会问,“黑户贷款”的广告怎么还会存在呢?其实它主要是利用了监管部门的漏洞,比如用境外服务器、虚假宣传等等来逃避监管。但是不管怎样,它的出现都是违法的行为。那么如果已经被骗了该怎么办呢?首先要做的是保存好相关的证据,例如聊天记录、转账凭证等等,并且马上向公安机关报案。还可以找相关监管部门进行举报。尽早采取措施可以更好地挽回损失。
案例分享上一年,在某地公安机关侦破一起“黑户贷款”的诈骗案件中,涉案资金达到数千万之巨。犯罪分子利用社交媒体发布虚假信息,称可以为没有户籍的人办理贷款,并从中牟取暴利,之后就销声匿迹了。受骗者大多是急于求得资金的“黑户”,最后损失惨重。该事件告诫人们所有的不受法律约束的放贷行为都存在风险。
总结一下所谓的“黑户大额贷款秒下”完全是骗子用来骗人的手段,并没有一点可信之处,在法律上、监管层面上、道义上以及风险控制方面都是不可行的。所以借款人在遇到紧急情况的时候要提高警惕,不能被眼前的利益所迷惑而落入圈套中去。尽管正规的放贷程序比较复杂,但是可以保护好自己的合法权益;而那些号称可以马上拿到钱的贷款方式,则是通向灾难的道路。
重要提示: 1、“黑户也可以贷款”、“不用查征信”的广告是违法的,请大家不要轻信; 2、如果遇到要先交手续费或者保证金的贷款公司,请立刻停止与之联系,并向公安机关报案; 3、在申请贷款之前一定要确认该机构是否具有合法经营资格,在没有资质的情况下千万不要贸然办理; 4、当个人信用报告出现不良记录之后要及时采取正确的措施来改善自己的状况,不能随便找人帮忙进行所谓的“洗白”或者“代偿”,否则只会使问题更加严重; 5、如果出现了贷款纠纷的话,请首先向相关的政府部门提出申诉,并且保存好所有的相关证据,在此基础上依照法律程序维护自身的合法权益。





